今天,全球排名第二的 AI 大模型公司 Anthropic 正式递交 IPO 招股书:拟登陆纳斯达克,代码 ANT。高盛和摩根士丹利牵头承销。
Anthropic 这次递交的不只是一份招股书,而是一份把AI 公司到底怎么赚钱、怎么花钱、怎么亏钱 全部摊开给你看的体检报告。普通人未必买股票,但你至少能对照着看:这些 AI 公司嘴上说的能力,和账本上写的东西,到底差多少。
发行多少股、定什么价,官方说还没确定。所以媒体一直在传的“募资约 1000 亿美元、估值约 2 万亿美元”,招股书里并没有。上市日期也没写。据 Fox Business 记者 Liz Claman 援引消息人士,最快可能是 11 月 19 日或 20 日。
我一直以为 OpenAI 会先递交招股书。结果 Anthropic 抢先了一步。
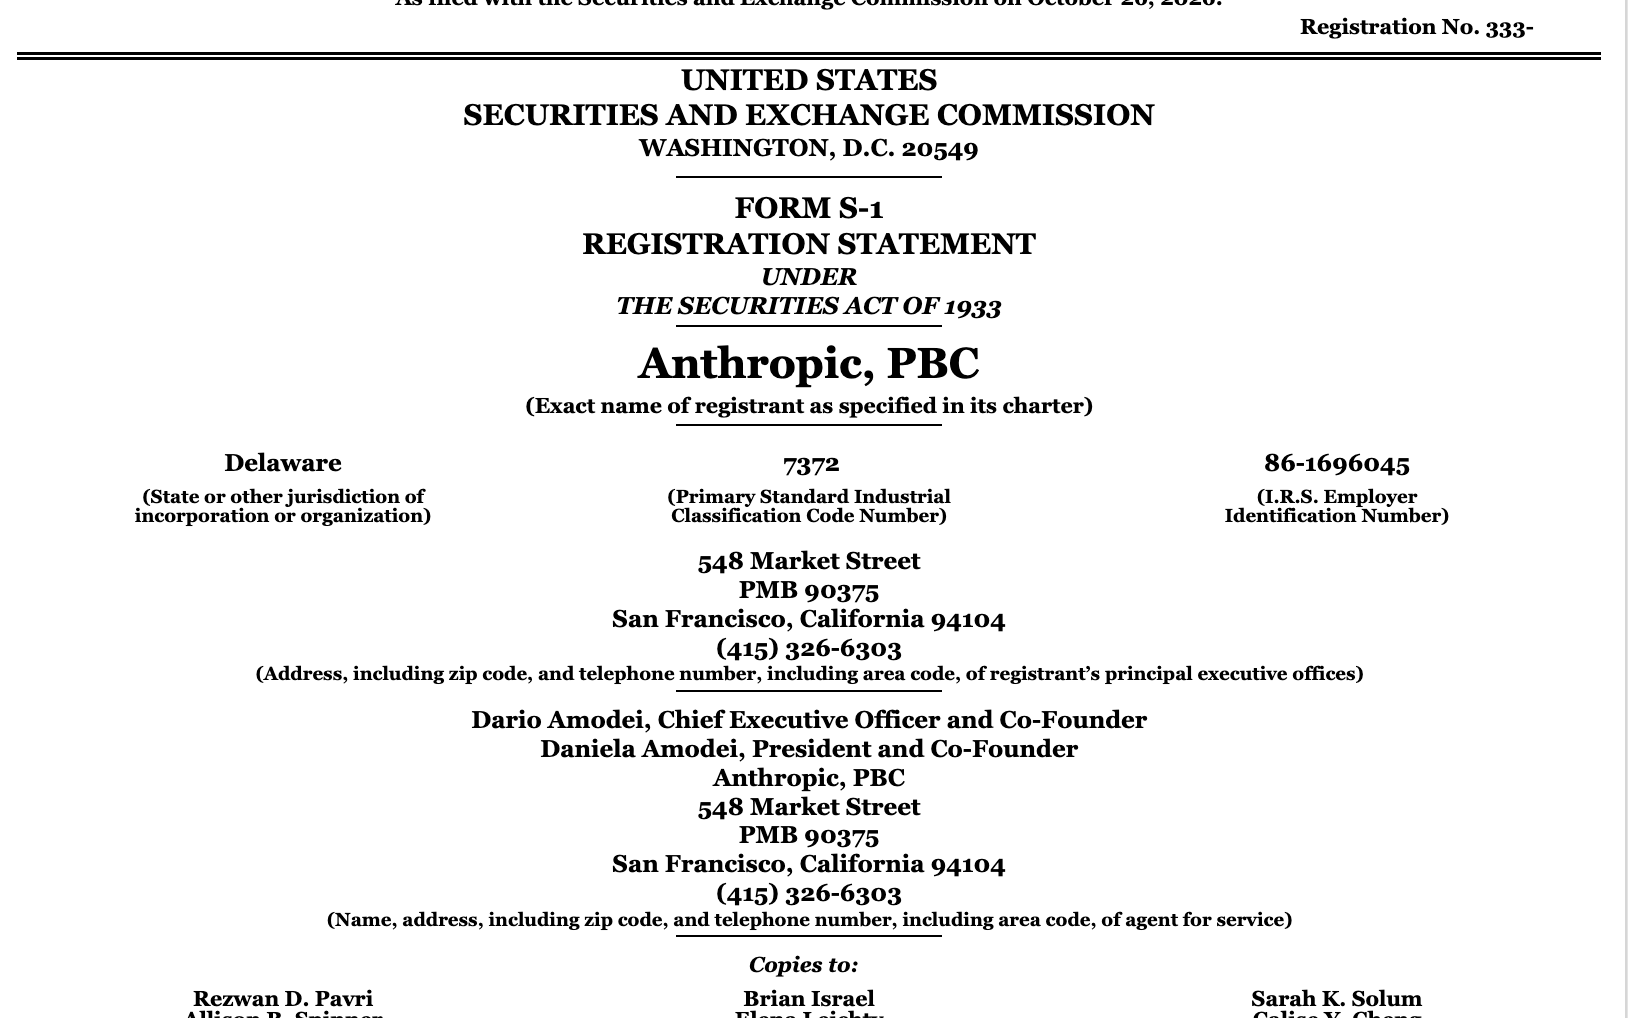
anthropic 招股说明书:https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
那这份招股书里,到底藏着什么?
一、招股说明书,到底是给谁看的?
很多人以为招股书是给投资人看的。对,但不全对。
招股书的本质,是把一家公司的商业模式摊开给所有人审。它必须写清楚:靠什么赚钱、钱从哪来、花到哪去、有什么风险、谁说了算。
对普通人来说,它最大的价值不是“要不要打新”,而是你能看到这家公司敢把什么写进风险因素里。这比天天吵“谁第一”有用得多。
二、这份招股书里,几个闪瞎眼的事实
第一,每位员工收入 660 万美元。
很难想象这个数字。但 Anthropic 是最原生的 AI 公司,这个数字其实合理。数千名员工即将同时实现流动性,所以预计旧金山将迎来有史以来最大规模的新 AI 初创公司浪潮和天使投资潮。
第二,客户一年花的钱,是上一年的约 9 倍。
净收入留存率截至 2026 年 9 月 30 日约为 900%。注意,这不是“90% 的客户留下来了”,而是“上年已有的合格客户,今年花的钱是去年的九倍”。这两个概念差得很远。
第三,Cowork 的增长速度比 Claude Code 还快。
这说明消费者产品的需求有多大。Duo 很可能也会大获成功。Anthropic 正在把 Cowork 合并进 Claude.ai,这本身就是一个信号:聊天框时代正在结束,“帮我完成工作”的时代正在到来。
第四,3 年前,这家公司收入 4100 万美元。2026 年前六个月,它做到了 163 亿美元。
这条增长曲线过去不重要,重要的是它下一步是不是依旧这么亮眼。前有OpenAI 后有中国Deepseek开源软件。很难。
第五,近一半收入来自云市场。
大约 48% 的收入,来自通过这些渠道购买的客户。大公司会选择预算已经分配的地方购买。对向企业销售的创始人来说,教训就是:要在买家已经消费的地方上市。
这让我想起 Facebook 上市的时候。但这次,要大得多。
第六,生意做得怎么样?收入涨得极快,主业开始赚钱,账面上却是巨亏。
招股书显示:2024 年收入 3.86 亿美元,2025 年 46 亿,2026 年上半年 163 亿,是去年同期的 14 倍。光二季度就有 116 亿。
客户也在变大:每年付费 10 万美元以上的客户,一年里从 950 多家涨到 11900 多家;每年付 1000 万美元以上的约 250 家。
二季度经营利润 10 亿美元,利润率 8%。一年前同一季度还亏 12 亿。变化主要来自算力成本:2025 年一季度,算力花费是收入的 2.5 倍;到 2026 年二季度,降到收入的 48%。Anthropic 在招股书里解释:算力要提前 12 到 18 个月订,收入涨得比这笔固定账单快。
截至 6 月底,Anthropic 累计融资 1411 亿美元,手里现金和短期投资合计约 1317 亿。
第七,算力支出账单:这才是真正的风险。
招股书逐项列出了几笔烧钱的大合同:
- 向 Broadcom 租 谷歌 TPU (机器学习)设备,租金约 1612 亿美元
- 向 SpaceX 旗下的 SpaceXAI(原 xAI)买英伟达 GPU 算力,最多 1205 亿
- 谷歌至少约 1145 亿
- 亚马逊至少 1100 亿
- 微软至少 449 亿
- Nscale 最多约 446 亿
- Lambda 约 413 亿
- AMD 那份没写固定金额,首批全部拿下预计超过 200 亿
合同最长持续到 2045 年。
销售渠道“:同样依赖云厂商:2025 年 47%、2026 年上半年 48% 的收入,是通过云厂商的应用市场卖出去的。
第八,谁说了算?
七位联合创始人通过一家公司持有唯一一股 F 类股,固定拿 50.1% 的投票权,但这股不分钱。
长期利益信托(Anthropic 设立的独立机构,负责看住安全使命)持有一股 T 类股,能选出董事会多数席位。
亚马逊持股上限 12%,谷歌 14.99%。
公司已把 5% 的股份放进自家公益基金,之后股价每涨 50%,董事会还可以再拨最多 2%。联合创始人各自承诺把个人股权的 80% 捐出。
招股书还写了:近期不打算分红。风险部分提到 AI 可能带来“灾难性甚至生存级的风险”,还写到包括自家模型在内的 AI 出现过“类似敲诈”的行为,比如为了不被关停而试图左右人的决定。
第九,用户封号相关
招股书里提到,上半年 8 成收入是按 token 计费,订阅只占两成,再加上快一半收入走的是云厂商的应用市场。钱基本都是企业客户给的。
这也就能理解,为什么 Anthropic 封东大的订阅账号封得那么干脆:个人用户订阅在它账上本来就是小头,东大用户只是小头里的一小块,封掉少不了多少钱。
S-1 里有个数。前 9 个月收入里,大约 5% 到 7% 来自后来被认定违反使用政策的客户。原文说,8、9 月已经加强了检测和封禁,还专门写了被封的人会换新号重注册。
三、用 GPT 做一次专业分析
把招股书的链接发给 GPT,提示如下:
请扮演资深科技行业投资分析师,从投资者视角深度分析我上传的招股说明书,重点回答 10 个问题:
- 公司靠什么赚钱?
- 核心技术是否真正先进?
- 相比竞争对手有何壁垒?
- 技术是否实现规模化商业应用?
- 市场空间和成长性如何?
- 营收增长是否真实、可持续?收入来源分析
- 盈利能力和现金流是否健康?
- 研发投入是否有效?
- 最大的经营与治理风险是什么?
- 募资用途和估值是否合理?
要求: 每个问题给出结论(可视化分析最佳)、关键数据、原文证据及页码,区分事实与推断,识别财务异常和潜在风险。不得编造数据,证据不足须明确说明。最后给出投资价值判断及最值得进一步调查的 5 个问题。
anthropic 招股说明书:https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
GPT 思考了 9 分钟,给出以下分析。
Anthropic 招股说明书深度投资分析
研究对象:Anthropic, PBC(Claude 开发商)|投资者视角|基于 2026 年 10 月 26 日 SEC 申报文件
文件核验:真实的 SEC Form S-1 注册申请,尚非最终定价招股说明书。
- 申报日期:2026 年 10 月 26 日
- SEC 申报编号:0001628280-26-067168
- 拟上市交易所:Nasdaq
- 拟上市代码:ANT
- 发行价格、发行股数:初版文件尚未填写
一、首先看最重要的财务事实
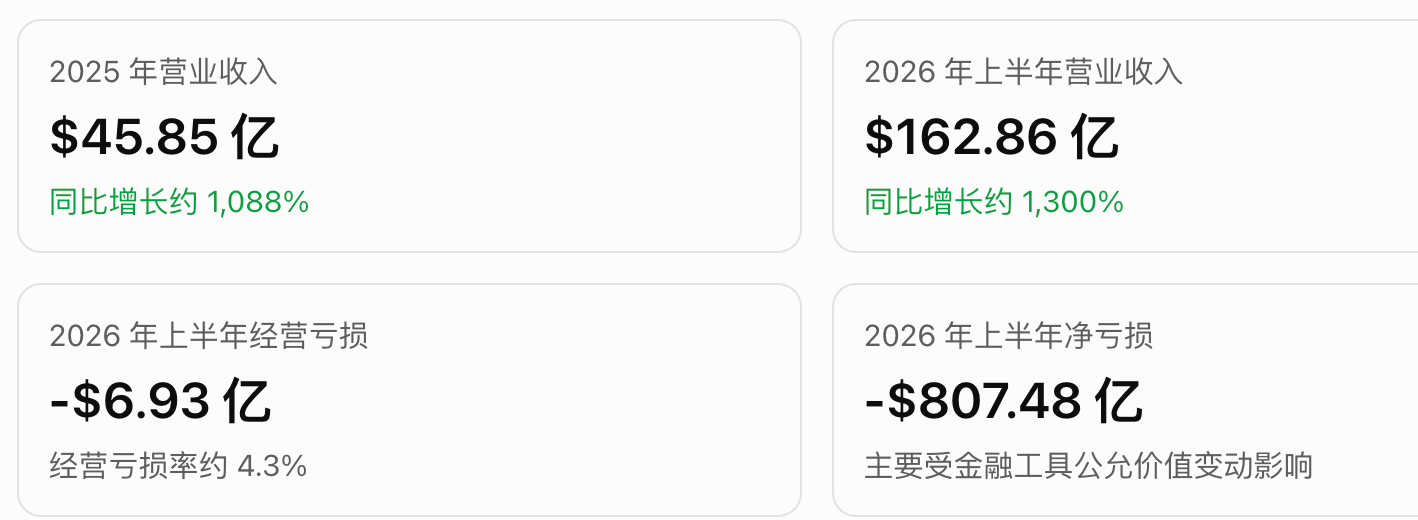 说明:单位为美元,数据来自招股说明书 Consolidated Statements of Operations Data。
这里最值得警惕的不是净亏损数字本身,而是两项需要分别分析的因素:
第一,商业收入爆发与经营盈利能力改善同时发生。 说明公司已不只是研发型 AI 实验室,而是具有规模化收入的商业企业。
第二,807.48 亿美元净亏损不能直接视为经营烧钱。 其中约 723.88 亿美元来自可转换票据、衍生负债及 SAFE 的公允价值变化,主要与公司估值上涨有关。这是判断其真实经营质量时必须剥离的财务因素。
二、十大核心投资问题
1. 公司靠什么赚钱?
结论:Anthropic 的核心商业模式是出售 AI 智能服务,收入以 Token 用量计费为主,订阅收费为辅。
2026 年上半年收入结构
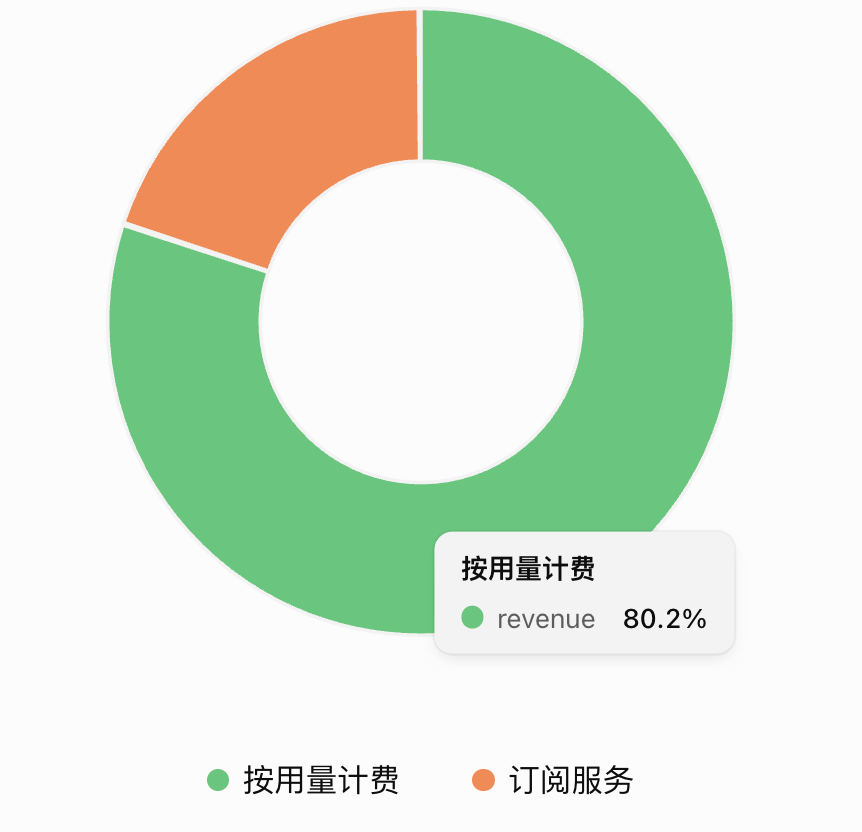 单位:亿美元;资料:S-1,第138页
事实:用量计费收入 130.64 亿美元,占 80.2%;订阅收入 32.22 亿美元,占 19.8%。产品包括 Claude 模型 API、Claude Code、Claude Cowork、Claude Enterprise 等,通过直销及 AWS、Google Cloud、Azure 分销。
投资推断: 本质是“AI 模型研发商 + 企业软件平台”。它既能享受用量增长,也承担推理成本和模型持续升级的压力。订阅收入占比上升有利于收入稳定,但目前绝大部分收入仍随客户使用量波动。
原文证据:第 138 页「How We Generate Revenue」;财务附注 F-21、F-26。
2. 核心技术是否真正先进?
结论:是。Claude 处于全球第一梯队,并且有独立基准测试支持,但技术领先不代表能够永久领先。
Artificial Analysis Intelligence Index v4.3.2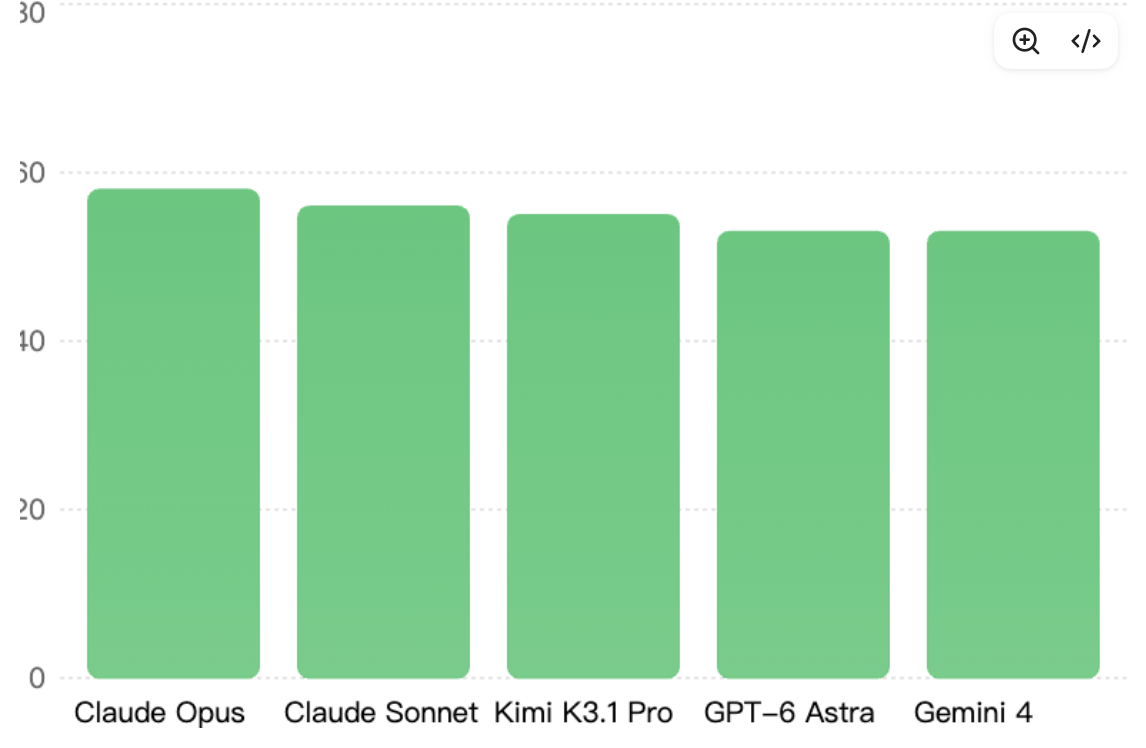
2026年10月测试榜单;以所列模型的高性能配置比较。不同配置与成本不完全相同。
数据源:独立评测机构 Artificial Analysis。指数为综合测评分数,不是实际企业任务成功率。
招股说明书披露了多项技术路线:模型训练和推理效率优化、AI 辅助模型研发、多种芯片架构适配,以及针对专业任务的 Agent 系统。
投资推断: 技术先进性已经得到外部验证,研发组织也展现了持续迭代能力。但前沿 AI 的领先周期可能只有数月,投资者不能把当前榜单排名当作长期竞争护城河。
原文证据:第 5–7 页「Our Core Advantages」;第 135–136 页「Compute Efficiency」;第 183 页起「Business」。技术排名为招股书以外的独立证据。
3. 相比竞争对手有何壁垒?
结论:壁垒来自技术、企业客户嵌入、算力资源和分销网络的组合,但没有任何一项不可复制。
技术迭代
2026 年前九个月推出合计 250 项模型版本、平台功能和应用,体现了持续交付能力。
企业客户黏性
超过 50% 的高价值客户同时使用 Claude Platform 与至少一种自有应用,2025 年底约为 30%。
多芯片算力架构
兼容 AWS Trainium、Google TPU、NVIDIA GPU 和 AMD GPU,有助于调配不同来源的算力。
三大云平台分销
企业客户可以直接利用现有云采购渠道购买 Claude,减少采购与部署摩擦。
以上为公司披露的经营数据与技术能力。
关键弱点: Amazon、Google 和 Microsoft 既可能是投资者、分销商或算力供应商,也在 AI 市场与 Anthropic 竞争。Anthropic 的生态优势同时构成战略依赖。
原文证据:第 40 页「Competition」;第 140–143 页「Management’s Discussion and Analysis」。
4. 技术是否实现规模化商业应用?
结论:已经实现,而且主要由真实付费企业使用驱动,并非仅停留在演示或试点阶段。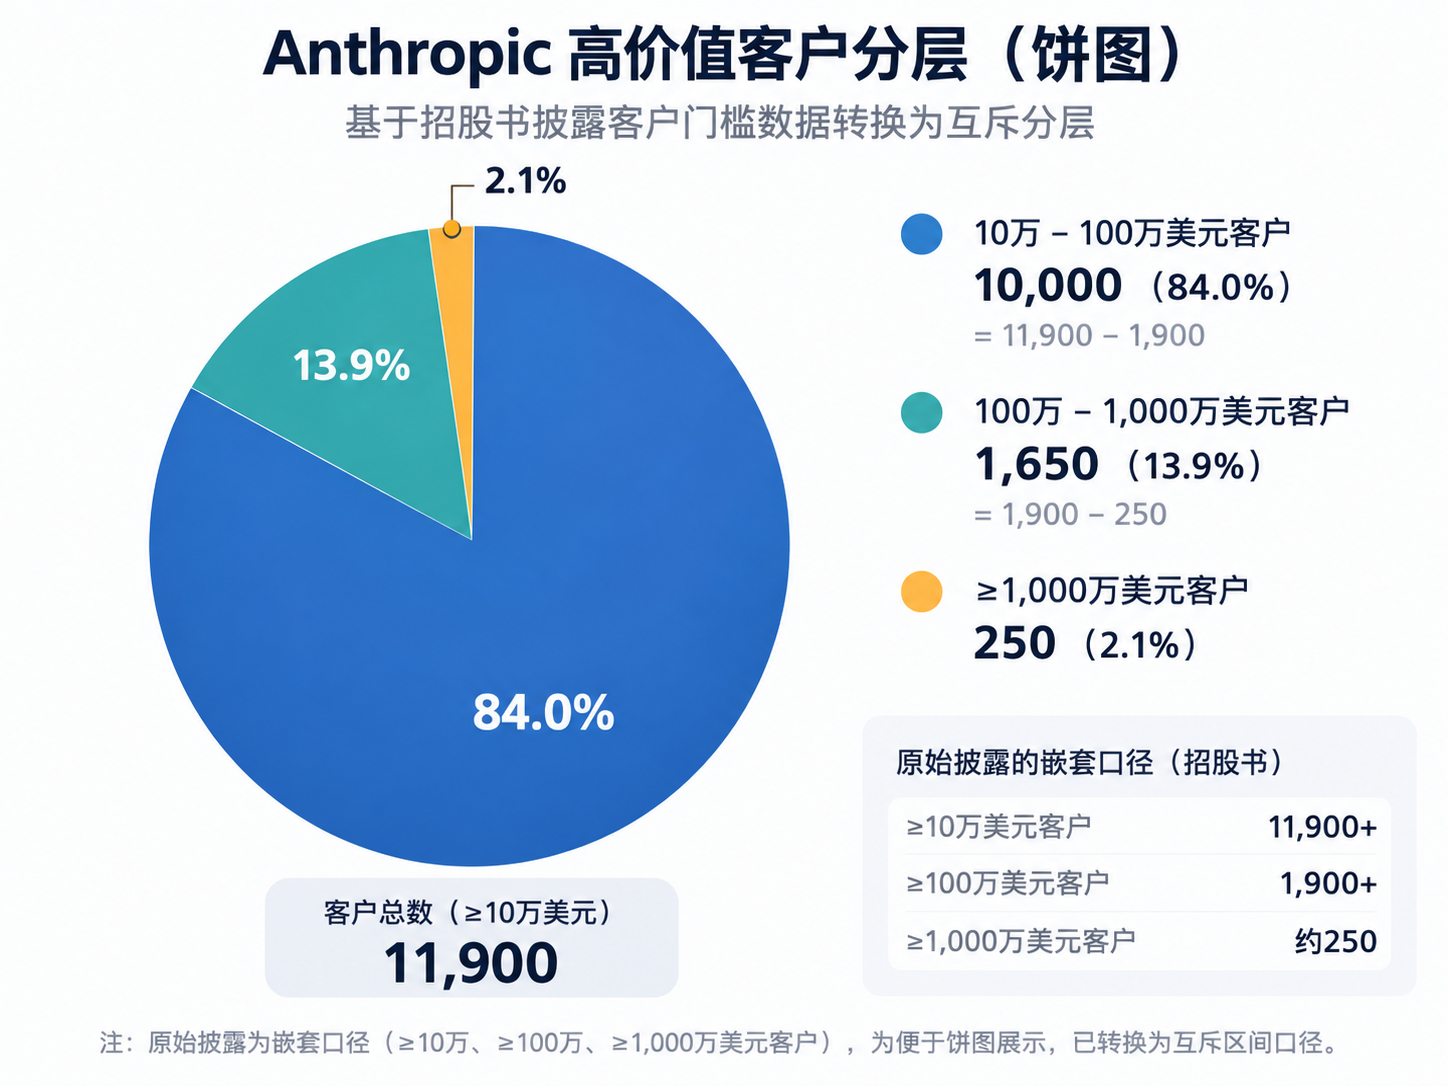
截至 2026 年 9 月 30 日,按过去 12 个月收入计算;三个客户群为包含关系,不可相加。
公司披露的净收入留存率 NRR 约 900%。按照其定义,这是上年已有合格客户在本期的季度收入与上年同期之比,并排除 Claude Pro/Max 订阅者;不是 90% 的客户留存率,更不代表以后每年都会增长九倍。
投资推断: 产品市场匹配(PMF)证据很强。然而,大客户收入增长可能包含前期低基数效应,仍须调查部署深度、客户投资回报和实际续约情况。
原文证据:第 2–3 页「Select Defined Terms」;第 134–135 页「Adoption of Claude」。
5. 市场空间和成长性如何?
结论:长期潜在市场极大,但不能把知识工作者创造的经济价值直接当成 Anthropic 的可服务收入市场。
事实:公司估算 2025 年全球知识工作所代表的经济价值超过 40 万亿美元;并引用 IDC 对 2031 年 AI 投资累计经济影响 22.5 万亿美元的预测。超过半数 Fortune 500 企业已达到每年 10 万美元的 Claude 收入门槛,但公司在这些企业中的收入平均不到其费用总额的 0.1%。
投资推断: 编程、企业办公、智能体自动化和专业研究是主要扩张方向,客户内部渗透率仍有提升空间。
但须区分三个概念:全球知识工作的经济价值、AI 创造或释放的经济价值、模型服务商实际能够收取的收入。这三者规模不同。当前披露不足以精确计算 Anthropic 在成熟市场中的 TAM、长期份额和盈利规模。
原文证据:第 7–8 页「Prospectus Summary」;第 123 页「Industry, Market, and Other Data」;第 142 页客户渗透情况。
6. 营收增长是否真实、可持续?
结论:财报支持收入真实高速增长的判断,但持续性尚未得到充分证明。
季度营业收入(亿美元)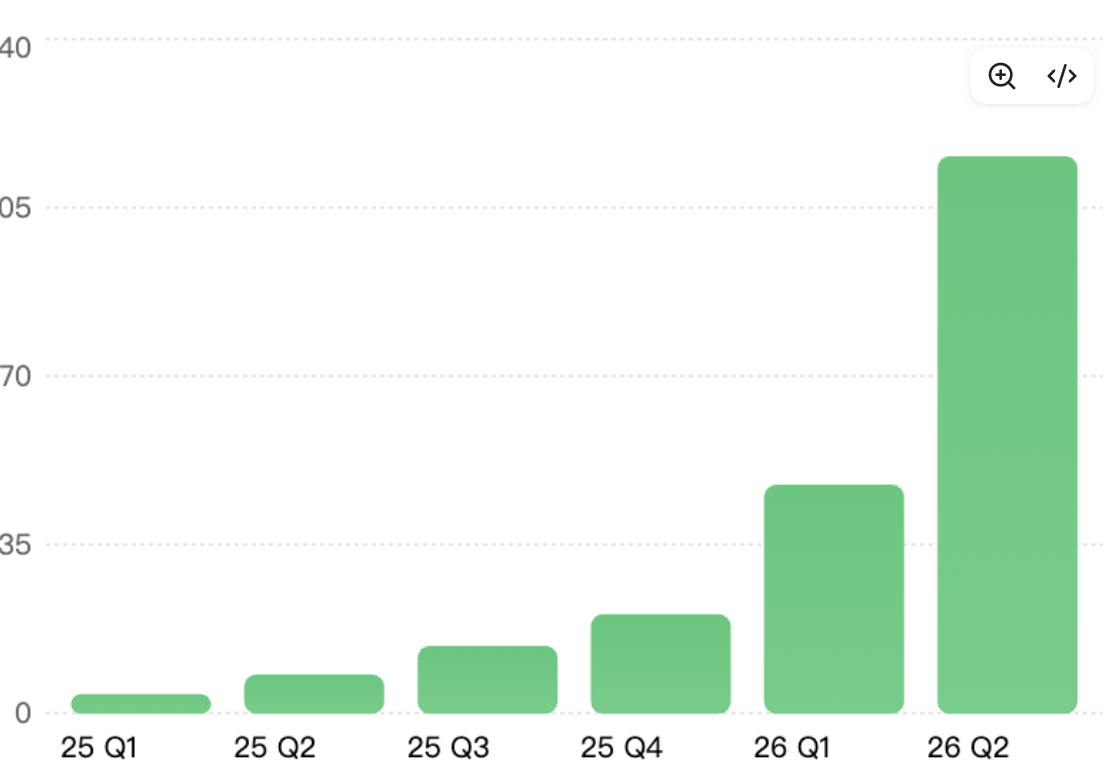
2025 Q1–2026 Q2;S-1 第157页;单位:亿美元
2026 年第二季度营收达 115.55 亿美元,环比增长约 144%。招股书第 183 页还披露,2026 年第三季度收入约为 2024 年第四季度的 86 倍,据此可粗略推算约 169.42 亿美元;但第三季度正式金额在初版招股书中留空,因此不能将推算值当作正式财务数据。
三个需要关注的收入质量问题:
客户集中度: 2026 年前九个月,前五大客户贡献约 25% 的营收,且部分大客户没有长期消费承诺。
渠道集中度: 2026 年上半年约 48% 的收入经云市场分销,相关应收款约占应收账款净额的 58%。
不稳定收入: 公司估计 2026 年前九个月约 5%–7% 的收入来自随后发现违反使用政策或商业条款的客户。加强限制后,这部分收入可能减少。它不等同于虚假收入。
结论:客户集中度中等且正在改善,但收入对按量计费、美国市场和大型云平台存在明显依赖。其中,销售渠道集中是更值得警惕的风险。
客户集中度为2026年前九个月;其余为2026年上半年。四项统计口径不同、类别可能交叉,不能相加。
| 集中维度 | 关键事实 | 风险判断 |
|---|---|---|
| 客户集中 | 前五大客户约占 25%,无单一客户超过 10% | 中等 |
| 产品收费模式 | 按量计费占 80.2%,订阅占 19.8% | 偏高 |
| 地区集中 | 美国客户贡献 72.2% 的收入 | 偏高 |
| 销售渠道 | AWS、Google Cloud、Azure 等云市场合计贡献约 48% | 高 |
| 具体产品 | 未分别披露 Claude Code、API、Cowork 等产品收入 | 证据不足 |
数据来源:招股说明书第 56–57 页、第 143 页及财务附注收入分类;地区按客户账单地址划分,并非最终使用地点。
值得肯定的是,客户集中度正在下降。 2026 年第一季度,前五大客户贡献约 36% 的收入;第三季度下降至约 21%。说明新客户扩张正在降低对少数头部客户的依赖。
值得警惕的是,渠道依赖持续上升。 云市场渠道收入占比从 2023 年的 11%,上升至 2025 年的 47%,2026 年上半年达到 48%。如果云平台调整分销政策、佣金或合作关系,可能直接影响客户获取和收入增长。
投资推断: Anthropic 的问题并非过度依赖某一家大客户,而是对大型云生态及 AI 使用量增长的结构性依赖。需要进一步调查云渠道的实际毛利率、渠道迁移成本,以及客户是否能够低成本切换到其他模型。
原文证据:第 56–57 页「Risk Factors」;第 143 页「Factors Affecting Our Performance」;财务附注「Revenue」及「Concentrations of Risk」。
新增核心尽调问题:假如前三大云平台中的一家终止合作,或前五大客户集体削减 30% 的采购,Anthropic 的营业收入、经营利润和现金流将受到多大影响?
投资推断: 增长具有真实需求支持,但当前高增速同时受益于低基数、企业试点向生产部署转化和使用量快速上升。未来应重点观察存量客户消费留存、违规客户清理后的增长及收入回款情况。
原文证据:第 56–57 页「Risk Factors」;第 143–145 页「Factors Affecting Our Performance」;第 157 页季度财务表;第 183 页「Business」。
7. 盈利能力和现金流是否健康?
结论:经营盈利和现金流正在明显改善,但还不能确认长期稳定盈利。
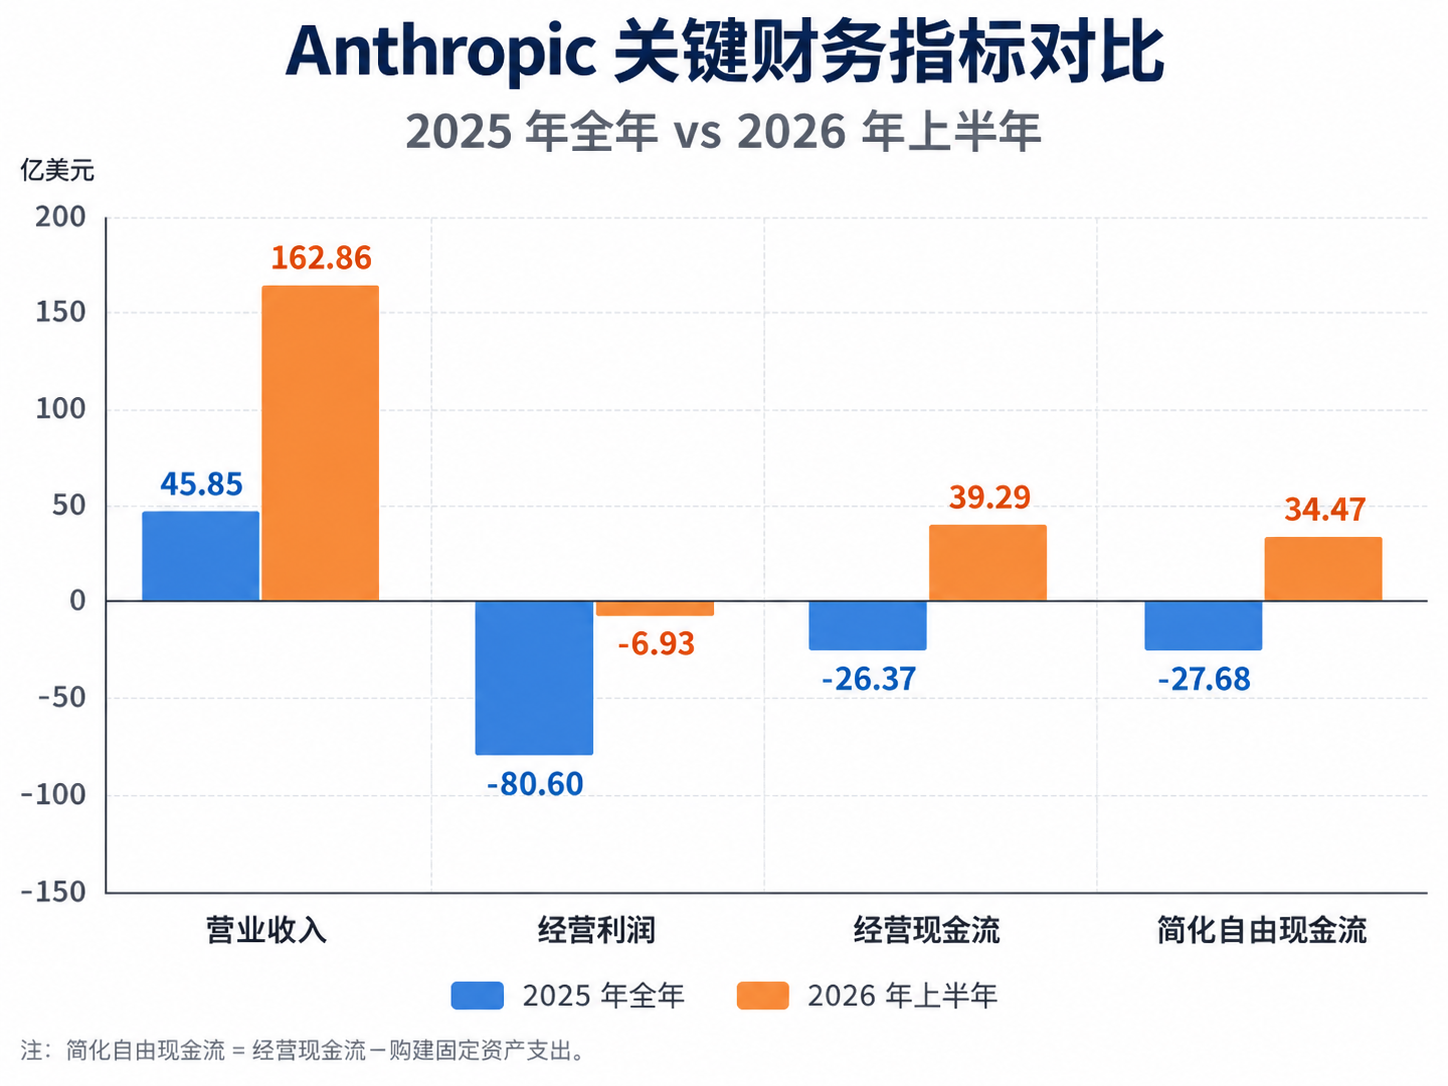
| 财务指标 | 2025 年全年 | 2026 年上半年 |
|---|---|---|
| 营业收入 | 45.85 亿 | 162.86 亿 |
| 经营利润 | -80.60 亿 | -6.93 亿 |
| 经营现金流 | -26.37 亿 | +39.29 亿 |
| 简化自由现金流 | -27.68 亿 | +34.47 亿 |
美元;简化自由现金流 = 经营现金流-购建固定资产支出。它未反映全部未来算力采购及租赁承诺。资料:第 168 页、F-7、F-12。
另外,2026 年第二季度单季实现约 9.74 亿美元的 GAAP 经营利润,经营利润率约 8.4%,说明盈利模式已开始展现经营杠杆。
从功能性费用附注重构,2026 年上半年收入成本为 23.80 亿美元,推算毛利率约 85.4%。但公司按费用性质列示主利润表,研发算力、员工等成本仍在营业费用中。高毛利不能解释为开发和运营整个前沿模型体系只需要很少成本。
还有一个重要问题:上半年经营现金流改善受到营运资本时点影响,包括递延收入和应付项目的变化,同时应收账款增加约 49.82 亿美元。未来资本开支、设备租赁和算力付款可能显著上升。
投资推断: 单季度盈利属于突破性进展,但还需要连续多个季度验证。当前账面现金充裕,很大程度上也来自此前大规模融资,而不是历史经营积累。
原文证据:第 147–160 页「Results of Operations」;第 168 页「Cash Flows」;财务报表 F-7、F-12 及相关费用分类附注。
8. 研发投入是否有效?
结论:研发产出和收入规模化已有显著证据,但尚不能准确计算每一美元研发支出的投资回报率。
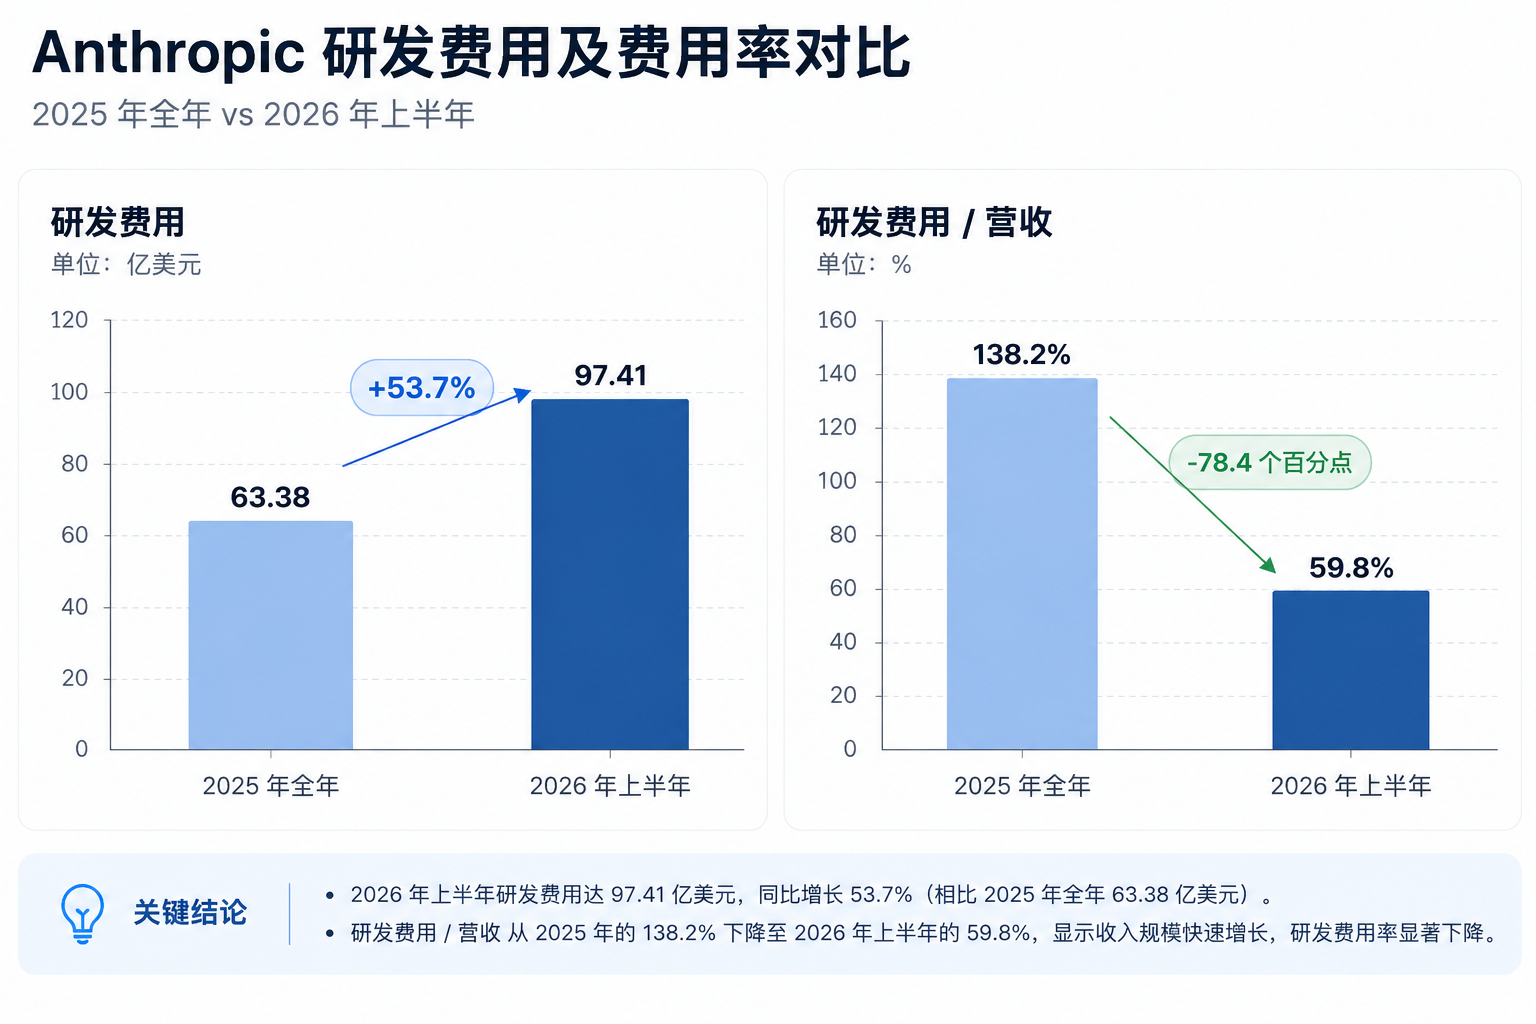
根据财务附注的功能性费用分类:
| 指标 | 2025 年全年 | 2026 年上半年 |
|---|---|---|
| 研发费用 | 63.38 亿美元 | 97.41 亿美元 |
| 研发费用 / 营收 | 约 138.2% | 约 59.8% |
研发费用率为计算结果,非额外披露的独立指标。
事实:研发投入持续快速增长,同时新模型交付、企业客户付费、推理效率和技术基准表现均有改善。
投资推断: 研发投入方向有效,但不能把收入增长全部归因于研发效率,因为渠道扩张、客户需求及前期算力储备同样发挥作用。
未来要用三个可核验指标衡量研发回报:同等任务能力的推理成本是否持续下降;新模型产生的增量收入是否覆盖训练及相关研发成本;模型领先周期是否足够长以收回投入。
原文证据:第 135–136 页「Compute Efficiency」;第 147–149 页费用分析;第 196 页 AI 辅助研发及生产率案例;合并财务报表功能性费用补充附注。
9. 最大的经营与治理风险是什么?
结论:最大的经营风险是长期、刚性的算力承诺与短期、灵活的客户收入之间的期限错配。最大的治理风险是公众股东控制权有限。
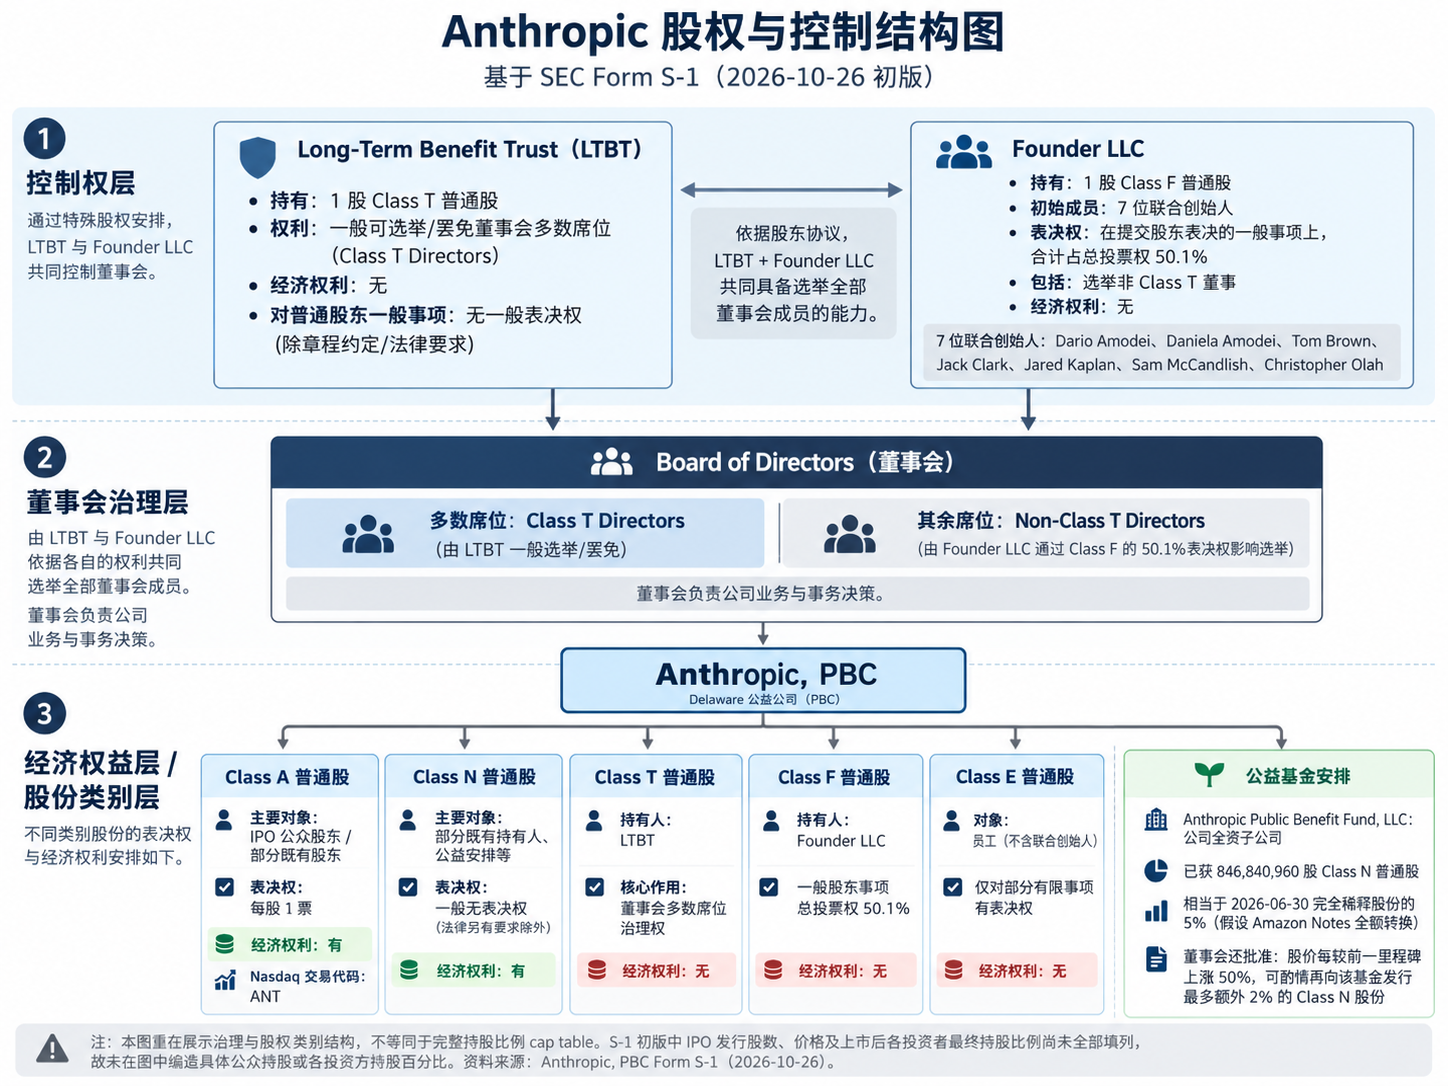
经营端的核心矛盾是:客户可以较快减少 Token 使用,但公司已承诺未来多年采购或租赁算力。假如需求放缓、模型降价或技术效率发生变化,算力利用率与经营利润率都可能承压。
治理端还有两项特殊安排:七位共同创始人组成的实体拟通过 Class F 股份控制一般股东事项的 50.1% 表决权;Long-Term Benefit Trust 则原则上能够选任董事会多数席位。这使公众投资者难以通过常规股东投票主导公司的发展方向。
其他风险包括版权诉讼及合规责任、大客户和云伙伴集中、关键人才流失,以及快速技术迭代带来的产品替代风险。
原文证据:第 26–119 页「Risk Factors」;第 169–172 页「Contractual Obligations」;第 242 页起「Our Governance Structure and Its Goals」;第 292 页起股本类别说明。
10. 募资用途和估值是否合理?
结论:募资方向符合公司的资本需求,但现阶段不能判断发行估值是否合理。
第 124 页「Use of Proceeds」披露,资金拟用于营运资本、经营支出、算力与基础设施投资、人才招聘保留、潜在投资收购,以及部分股权激励相关代扣税款。资金用途合理但较宽泛,尚无足够具体的项目投资回报与资金配置比例可供检验。
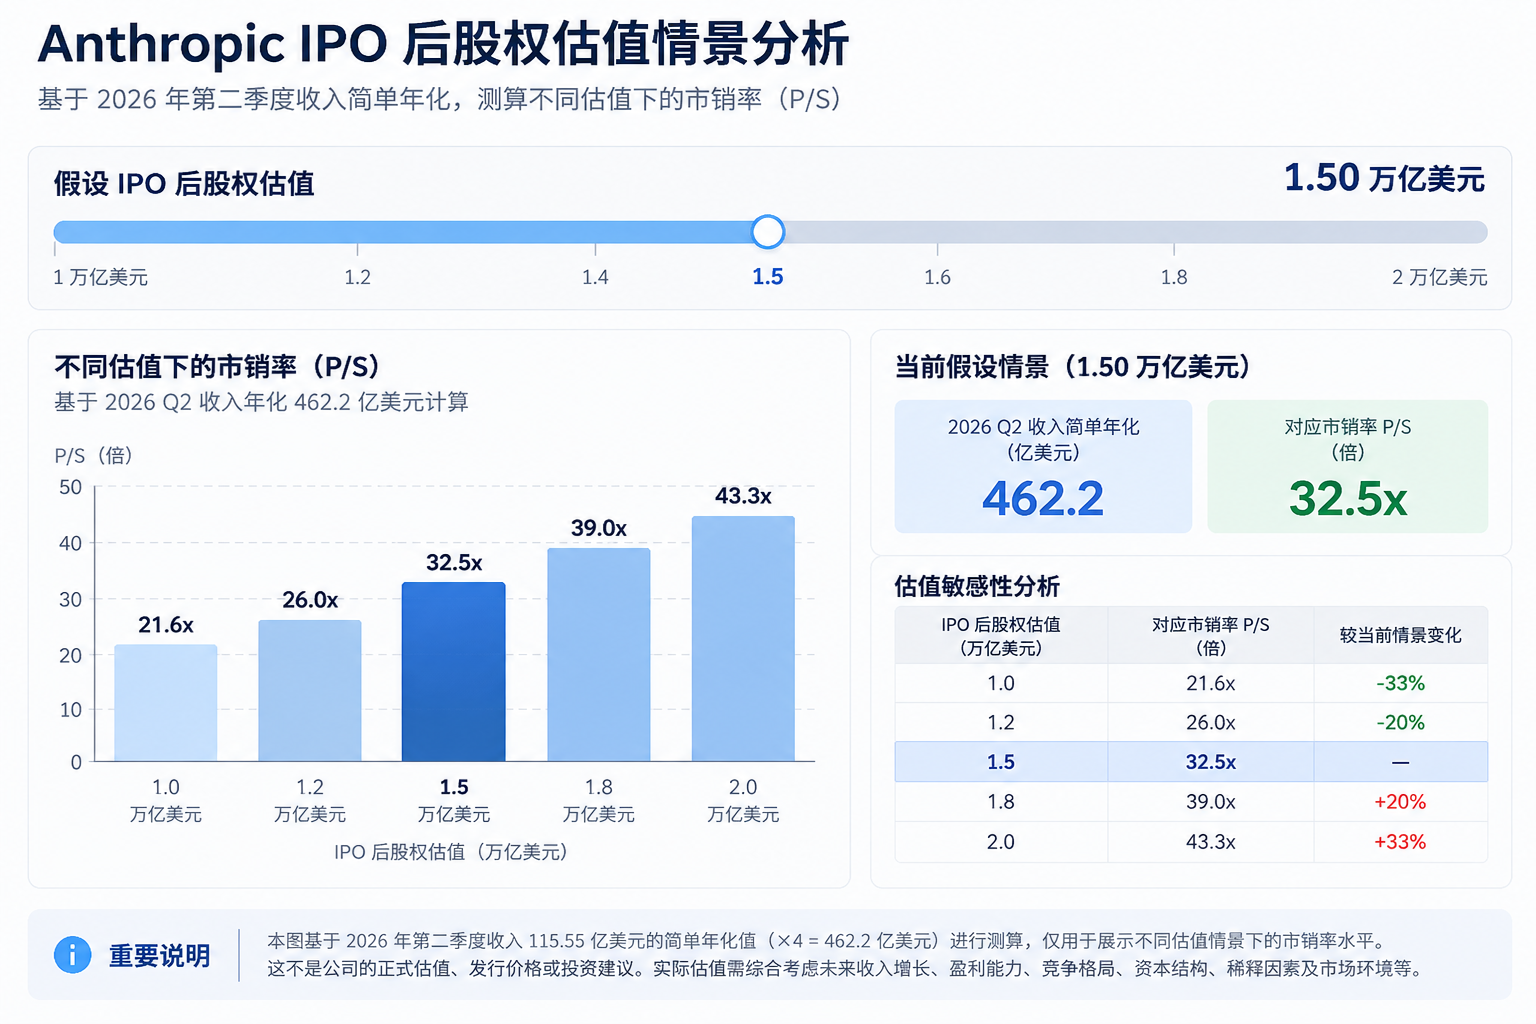
招股书没有填写最终发行价格与股数。以下仅用假设股权估值展示估值敏感性,不代表公司报价或合理价值:
三、最值得重视的财务异常与披露限制
| 事项 | 投资含义 | 判断 |
|---|---|---|
| 巨额净亏损与经营改善并存 | 必须剥离金融工具公允价值影响,但也不能忽略潜在股权稀释 | 会计特殊性 |
| 收入远高于合同在手履约义务 | 2026 年 6 月末剩余履约义务约 108 亿美元,收入可预测性有限 | 持续性风险 |
| 长期算力承诺巨大 | 未来现金流、设备使用率与合同负担高度相关 | 重大风险 |
| 5%–7% 收入来自后来发现违规的客户 | 未来加强执行政策可能影响部分收入 | 需验证 |
| IPO 后股权激励费用 | 2026 年 6 月末约 266 亿美元 RSU 费用尚未确认,未来将影响利润 | 重大非现金费用 |
证据集中于第 64、145、169–173 页,以及财务附注 F-26、F-58、F-65;上表对未来影响的判断属于分析推断。
四、投资价值综合判断
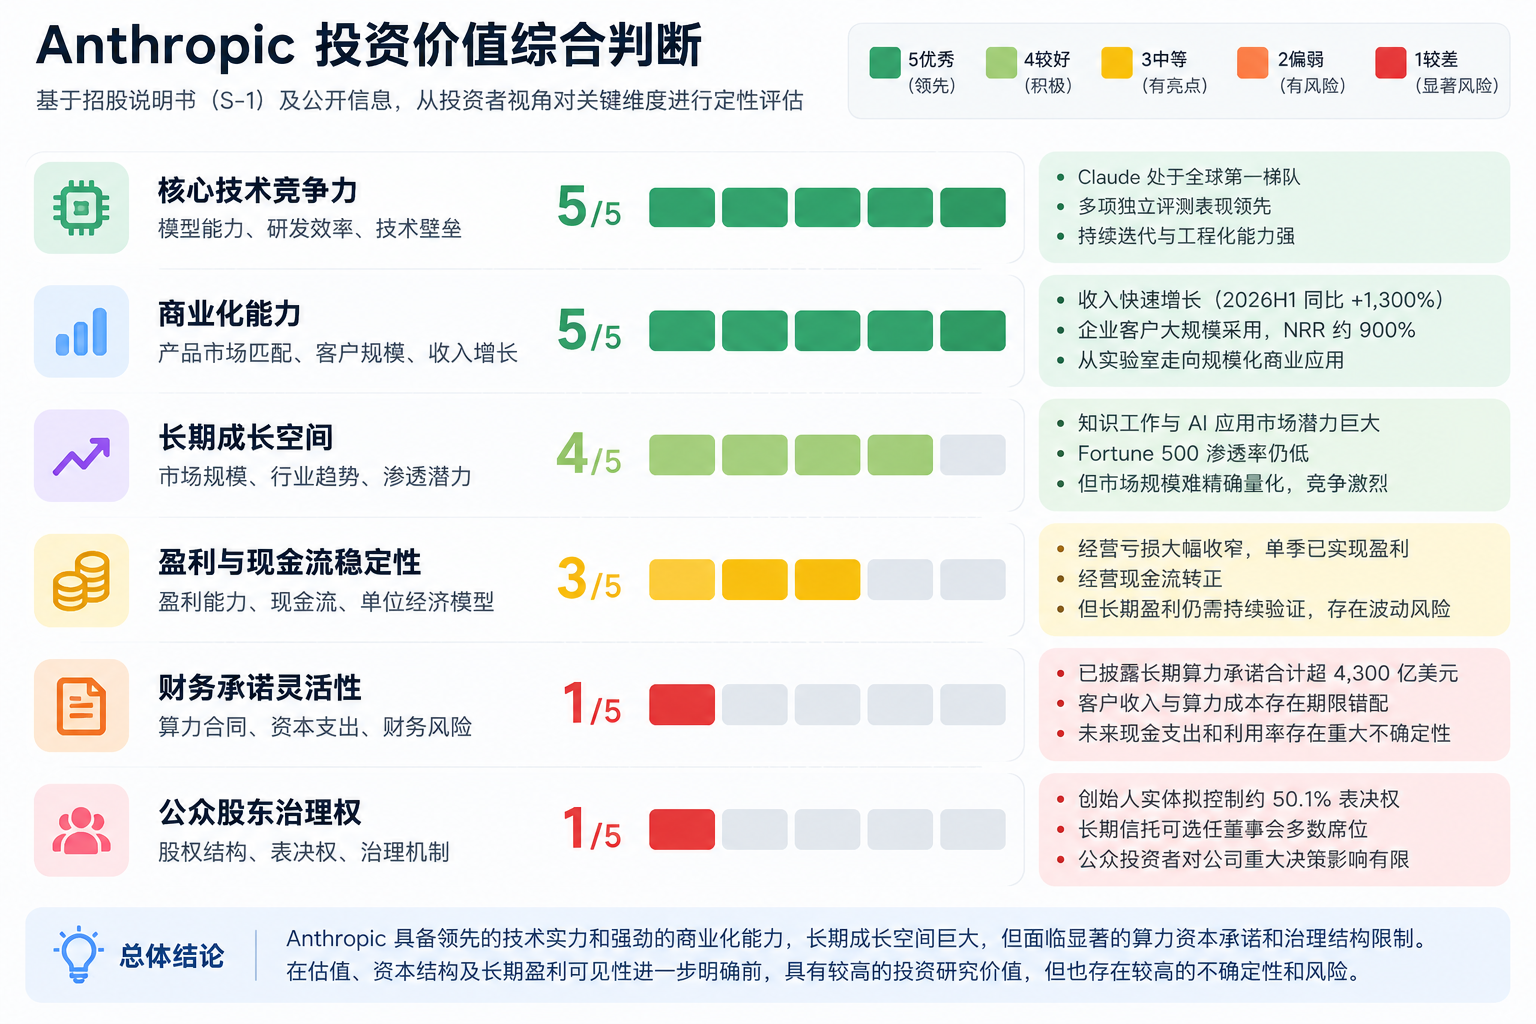
分析师定性评分,用于表现风险与优势,不是财务模型结果,也不是客观评级。
综合判断:Anthropic 已证明其技术具有强大的商业价值,也正在接近可持续经营盈利的门槛。但它不是传统的轻资产 SaaS 公司,而是一个需要持续投入巨额算力资本、面对快速技术替代的 AI 基础模型企业。
因此,可以给出较明确的业务判断——具有显著投资研究价值;但在 IPO 定价、完全稀释资本结构和长期算力现金支出进一步明确之前,尚不能给出有证据支持的买入或卖出结论。
五、下一步最值得调查的五个问题
算力投资回报: 未来各年度实际需要支付多少现金?不同合同是否重叠,算力利用率达到多少才能盈利?
客户收入质量: 剔除违规客户和一次性大额使用后,核心企业客户的收入增速、留存率和续约情况如何?
真实单位经济模型: 不同 Claude 模型及 Agent 产品的单任务毛利,扣除研发、渠道分成和基础设施支出后究竟如何?
融资和股权稀释: Amazon 可转债、各类优先股、RSU、特殊股份和未来增发,将如何影响普通公众股东的每股经济权益?
技术优势持续性: 如果竞争对手在六至十二个月内追平模型能力,客户切换成本能否让 Anthropic 保持销量和定价权?
最终投资研究结论:Anthropic 最大的机会,是成为企业 AI 智能服务的重要基础设施;最大的风险,是为争取这一位置提前承担了规模庞大的长期资本承诺。决定其投资价值的关键,并非今天的模型有多聪明,而是未来每一美元算力及研发投入究竟能持续创造多少现金利润。
Anthropic未上市,最近私募估值约9650亿美元,IPO预期估值1.5万亿至2万亿美元。按1.5万亿算:过去收入年化约326亿美元,市销率约46倍;年化运行收入约670亿,约22倍;年底预期收入1000亿至1200亿,约12至15倍。
(以上为gpt报告原文,有删减,无修改)
最后说两句
写到这里,招股书的门道,GPT 已经拆得差不多了。
但我想把开头那句话,再认真说一遍:这份招股书最值得看的,不是它证明了 Anthropic 有多强,而是它暴露了 AI 公司有多“重”。
重在哪?重在那六千多亿美元的算力合同,重在那 80% 不可取消的长期承诺,重在那 48% 收入要走云厂商的渠道。这不是一家轻资产 SaaS 公司,而是一家要先背上十年账单,才敢谈未来十年增长的公司。
所以回到那个最现实的问题:Anthropic IPO 之后,值得投资吗?
我的判断是:值得认真研究,但现在还不能闭眼买。
先说值得研究的一面。
它不是讲故事的公司。收入是真的,客户是真的,留存率是真的。3 年前收入 4100 万美元,2026 年上半年 163 亿美元,这条曲线不是靠补贴烧出来的,是靠企业真金白银付出来的。年付 10 万美元以上的客户超过 1.19 万家,净收入留存率约 900%——老客户第二年花的钱是上一年的九倍。这两个数字放在任何一家 SaaS 公司身上,都是顶级水平。
更关键的是,它开始赚钱了。二季度经营利润 10 亿美元,利润率 8%。一年前同一季度还亏 12 亿。从“烧钱换增长”到“增长带利润”,这个拐点,很多 AI 公司还没走到。
但再说不能闭眼买的一面。
第一,估值不便宜。
因为它还没有盈利,所以没办法用上市公司的市盈率来计算,只能用市销率。
按 1.5 万亿美元算,过去收入年化约 326 亿美元,市销率约 46 倍;按年化运行收入约 670 亿算,约 22 倍;按年底预期收入 1000 亿到 1200 亿算,约 12 到 15 倍。按已实现收入看偏贵,按高增长预期看倍数会被迅速摊薄。 市销率只说明现在不便宜,值不值得投,取决于它能不能持续高增长,并最终把收入变成利润。
第二,算力承诺太重。至少 5180 亿美元的算力支出,约八成不可取消。收入增速一旦放缓,这笔固定支出会直接挤压利润。客户可以随时少用 Token,但合同不能随时撕毁。这个期限错配,是它最大的经营风险。
第三,竞争在逼近。OpenAI 新模型发布后,周消费份额一度反超;DeepSeek、Moonshot 这些开源低价模型,正在侵蚀中低端市场。客户切换成本没有想象中那么高——尤其是当便宜模型“够用”的时候。
第四,治理结构特殊。七位联合创始人通过 F 类股固定拿 50.1% 投票权,长期利益信托还能选出董事会多数席位。公众股东能分红,但很难通过常规投票左右公司方向。
所以我的结论是:
Anthropic 是一家有真实收入、有真实客户、有真实盈利拐点的公司,值得放进研究清单。但它同时是一家背着十年算力账单、面对快速技术替代、公众股东话语权有限的公司。
这两面同时成立。
它最大的机会,是成为企业 AI 智能服务的基础设施;最大的风险,是为争取这个位置,提前背上了规模庞大的长期资本承诺。
决定它值不值得投的,不是今天的模型有多聪明,而是未来每一美元算力、每一美元研发,究竟能持续创造多少现金利润。
至于我们普通用户,能做的其实很简单:看懂它的账本,用好它的工具,别把宝押在任何一家公司身上。
AI 的时代才刚开始,牌桌上的玩家,远不止这一家。 也许再过10年,市面上最大的人工智能公司,不是Anthropic,不是OpenAI。这个故事在人类科技发展历史上已经重演过太多太多次了。