视频AI越“擦边”越先进?马斯克新工具Imagine 0.9重磅发布,免费生成“限制级”!网友炸锅:小姐姐你这尺度也太大了吧?

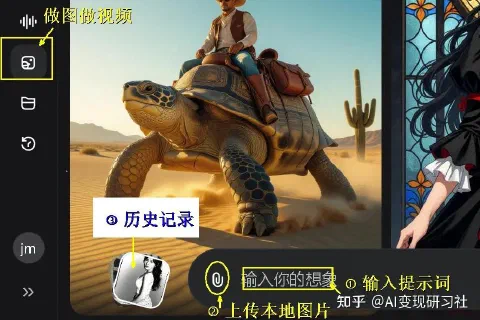
原文署名:AI变现研习社 原发布公众号:AI变现研习社 原发布时间:2025-10-10 08:13:32 马斯克的 X.AI 放大招! 今天推出视频生成模型 Imagine v0.9,从 v0.1 直接跨越式升级,在 AI 视频赛道强势叫板 SORA2 三大核心升级超亮眼: 电影画质 :画质逼近电影级,动作流畅无断层 原文视频(00:06):归档未包含视频文件。 音画同步 :新增原生音频生成,能同步配背景音乐、对白甚至歌唱。 原文视频(00:06):归档未包含视频文件。 大师运镜 :更绝的是支持智能构图、动态镜头等电影级功能,数秒就能生成无需后期的完整视频,音效还能和画面帧级匹配 原文视频(00:06):归档未包含视频文件。 关键的关键,昨天刚上线, 现在注册就能免费用 ,15 秒内就能出结果,视频无可见水印 实测后,物理真实性很好,配音略输 Veo3 一筹,不过瑕不掩瑜 我把之前其他 AI 做的视频都用 Imagine 0.9 重新生成了一遍!无需提示词,效果好很多,女生动作都十分 Nice! 一些画面 Veo3 和 sora2 生成不了,Imagine 0.9 可以,特别是一些涩图,简直无敌! 下面带着你做一遍 1、登录 GROK Imagine 集成在 Grok4 平台 网址:HTTPS://grok.com/imagine 使用谷歌或其他邮箱登录。国内邮箱很多不被支持,你可以用我之前介绍过的 9295 邮局,国内直联,还可以一个邮箱多个账号。比如你注册 goodboy 这个 邮箱默认 goodboy1,goodboy2... goodboyn, 都是你的。一个账号一天只能生成 20 个视频,你用 goodboy1~goodboy20,则可以每天 200 个视频。 注册进2925.com 进去后,主页如下: ...

2025年10月10日 · AI变现研习社

AI照相馆开张啦,6 个写真提示词,看看Nano-Banana和即梦4谁更强?

原文署名:AI变现研习社 原发布公众号:AI变现研习社 原发布时间:2025-09-18 21:06:47 近期文章集锦: 《2025年9月AI产品推荐榜,16类64款》 《ChatGPT入门到精通》 《谷歌Nano-Banana入门到精通》 兄弟姐妹们,这回真的要实现证件照自由了。字节的 Seedream4.0、谷歌的 Nano Banana 一致性保持得太好了! 一句话就可以实现各种证件、写真照生成 前两天有个朋友去更新驾照,带了实体证件照,结果窗口要电子版的。他翻半天没找到,灵机一动,用 Nano-Banana 直接把生活照生成了一张。效果挺惊喜。 下面收集了六类写真照提示词,分享给大家: 先请出我们的模特 乔妹原照 ,图片来自豆瓣 弩哥原照 再祭出 AI“法宝” 法宝 1:谷歌 Nano-banana: 不方便使用国外谷歌的网友,推荐用 lovart.ai,国内直达,20 日前在该平台上使用 Nano-banana、即梦 4.0 免费 Lovart 基础操作和免费使用方法详见《来 Lovart,免费使用 Nano-Banana 和 Seedream4.0》 法宝 2:Seedream4.0 除了 Lovart,还可以在下面两个网站使用 Seedream4.0 即梦官网:http://jimeng.jianying.com 火山引擎:https://www.volcengine.com/experience/ark?launch=seedream 对比即梦网站,火山可出 4K 高清大图,同样免费。 《火山引擎上线 Seedream4.0,支持生成 4K 超高清图片!》 言归正传,以下是我收集的几组人物写真案例提示词: 一、证件照 来到Lovart.ai,进入操作界面 输入提示词 1:帮我把图 1 做成 2 寸证件照,要求:1、白底;2、职业正装;3、正脸;4、微笑。 ...

2025年9月18日 · AI变现研习社

如何利用 ChatGPT 去快速了解一个行业?附案例实操

原创作者:清风徐来 原发布公众号:浩瀚的苍穹 原发布时间:2023-05-21 09:16:39 如何最近开始研究 AI 在各个行业下的应用。 都知道行研三部曲:第一步,首先不要开黄腔;第二步,进入行业对话;第三步,以我为主,提出观点。 不过,面对未知领域,难点就在于,你要先知道专有名词,提得出来问题。 今天先分享第一步如何实现。 Chatgpt + 经典的“麦肯锡关键词法”,波特五力模型,SWOT 等方法。效率嗖嗖的。🦁 再用 ChatGPT 拆解几部相关专业著作,分析 10 份行业报告,整理收集下几个业内大咖的观点,基本就搞定了。 有了 Chatgpt 的助力,在你熟悉的领域,帮你拓宽思维,在你不熟悉的领域快速掌握各种要点、名词和基本方法。 今天教大家一个快速了解行业的万能公式,并分享一个案例: 一、万能公式 Prompt 如下,把“XX”替换成你要了解的行业或内容即可。 你知道麦肯锡的快速了解行业方法吗?就是通过大量行业高频关键词来建立概念。现在我是一个对“此处替换成你要了解的内容”不了解的小白,请你给我整理出30个常用关键词,制作成Markdown表格,表头是:序号、关键词(英文)、分类(中文)、介绍(限50字)、使用场景。 二、实例演练 大家进入 GPT 国内直达使用平台。如何进入,前几篇讲过很多次了,这里不重复了 为了收集最新的信息,我请出了 GPT4 插件版 还没用上插件的可以先用 GPT3.5 练手。 在这个“AI 坐席客服系统”的案例中,我们先让 GTP 应用麦肯锡方法整理了行业术语,再让 GPT 提出了解决方案、软件产品,并就系统实施步骤、实施成本 给出了建议。 提问过程如下: - 问题 1:要求 GPT 应用麦肯锡快速了解行业的方法 ChaGPT 按要求整理了以下表格: - 问题 2:要求 GPT 提供解决方案 可以给我介绍几个现在比较流行的AI坐席客户服务工具吗? 要几个性价比高的 ChaGPT 推荐了几款 - 问题 3:要求 GPT 针对所在领域给出产品建议 ...

2023年5月21日 · 清风徐来

土地作价入股涉税分析(含案例及测算模板)

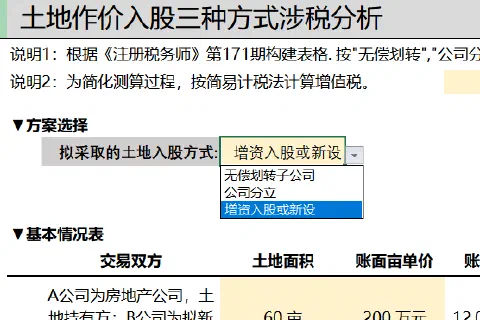
原文署名:注册税务师杂志 原发布公众号:浩瀚的苍穹 原发布时间:2020-05-08 10:31:04 编者:常常有人问到各种交易架构,测算方案。近期我将陆续做一些不同场景下通用性测算表格,供大家参考使用。 本次制作了 “土地作价入股涉税分析” 模板,界面如下,黄底是可以选择的,其他都锁定了. 下载地址 https://share.weiyun.com/5zbM2FI ——–以下为注册税务师杂志原文—————– 随着我国房地产市场日新月异,土地使用权的取得形式也多样化,在实践中,往往先由已经成立的房地产公司先参与土地中标,中标后再成立项目公司对中标的土地进行独立开发,这样就造成土地出让金由中标房地产出资、土地使用权属于中标房地产,取得的土地出让金行政收据的抬头也是中标房地产,必须过户到项目公司后才能进行立项报建及开发,但过户变更到项目公司名下,将被认定为转让土地使用权的行为,按相关的法律法规缴纳增值税及附加、土地增值税、企业所得税、契税、印花税等,这样在尚未开发就已经造成巨大的税金支付,加大了企业沉重的税收负担,笔者现就通过划拨、分立、划转以下三种不同的方式,实现房地产企业将土地变更至项目公司,解析实现节税技巧。 【案例】 由股东甲出资51%、乙出资49%出资1000万元组建成立的A公司,2015年6月1日,以200万元/亩的价格,通过招投标手续购入市区地块W共60亩,现评估公允价值为230万元/亩。A公司领导层商议一致同意,将成立B项目公司,将W地块过户到B项目公司进行开发。 这样以以下三种不同方案,分析土地变更中的税收成本: 1、由A公司投资成立全资B子公司,A公司与B公司签订协议,将该地块W按账面净值划转到B公司名下的土地无偿划转协议; 2、 由A公司进行分立,分立成A公司及B公司,股权比例不变,将该地块W以及购买时的相关联的债权一并转让给B公司; 3、 将该地块W以增资扩股形式投资入股到B公司名下。 【涉税成本分析】 方案一:资产划转方案的涉税成本分析如下: A公司需缴纳的税金如下: ① 增值税 根据财政部、国家税务总局公布了《关于全面推开营业税改征增值税试点的通知》(财税【2016】36号文)第十四条 下列情形视同销售服务、无形资产或者不动产: (一)单位或者个体工商户向其他单位或者个人无偿提供服务,但用于公益事业或者以社会公众为对象的除外。 (二)单位或者个人向其他单位或者个人无偿转让无形资产或者不动产,但用于公益事业或者以社会公众为对象的除外。 (三)财政部和国家税务总局规定的其他情形。 根据以上文件第二条,应视同销售缴纳增值税。 《关于进一步明确全面推开营改增试点有关劳务派遣服务、收费公路通行费抵扣等政策的通知》(财税[2016]47号)第三条第(二)项规定:“纳税人转让2016年4月30日前取得的土地使用权,可以选择适用简易计税方法,以取得的全部价款和价外费用减去取得该土地使用权的原价后的余额为销售额,按照5%的征收率计算缴纳增值税。” A公司以地块W无偿划拨到B公司,需缴纳增值税(230-200)×60÷(1+5%)×5%=85.71(万元) ②城建税、教育费附加(含地方) 需缴纳的城建税、教育费附加=85.71×(7%+5%)=10.29(万元) ③印花税 按印花税产权转移书据万分之五税率缴纳印花税。 需缴纳的印花税=230×60×0.05%=6.90(万元) ④土地增值税 《关于企业改制重组有关土地增值税政策的通知》(财税[2015]5)第四条规定:“单位、个人在改制重组时以国有土地、房屋进行投资,对其将国有土地、房屋权属转移、变更到被投资的企业,暂不征土地增值税。”第五条规定:“上述改制重组有关土地增值税政策不适用于房地产开发企业。”因此,房地产A公司需缴纳土地增值税: 需缴纳的土地增值税=【230×60÷(1+5%) -(200×60 +200×60×3% +10.29+6.90)】×30%=229.70(万元) (注:200×60×3%为A公司取得出让土地时缴纳的契税) ⑤企业所得税 根据《财政部 国家税务总局关于促进企业重组有关企业所得税处理问题的通知》(财税【2014】109号)第三条的规定,对100%直接控制的居民企业之间,以及受同一或相同多家居民企业100%直接控制的居民企业之间按账面净值划转股权或资产,凡具有合理商业目的、不以减少、免除或者推迟缴纳税款为主要目的,股权或资产划转后连续12个月内不改变被划转股权或资产原来实质性经营活动,且划出方企业和划入方企业均未在会计上确认损益的,可以选择按以下规定进行特殊性税务处理: 第一,划出方企业和划入方企业均不确认所得。 第二,划入方企业取得被划转股权或资产的计税基础,以被划转股权或资产的原账面净值确定。 第三,划入方企业取得的被划转资产,应按其原账面净值计算折旧扣除。 根据以上税收政策规定,因此A公司按账面净值将土地资产划转到B公司,A公司不需缴纳企业所得税。 B公司需缴纳的税金如下: ①契税 《财政部、国家税务总局关于进一步支持企业事业单位改制重组有关契税政策的通知》(财税〔2015〕37号)第六条第二款规定:“同一投资主体内部所属企业之间土地、房屋权属的划转,包括母公司与其全资子公司之间,同一公司所属全资子公司之间,同一自然人与其设立的个人独资企业、一人有限公司之间土地、房屋权属的划转,免征契税。” 根据以上文件,B公司接受A公司划转土地资产,不需缴纳契税。 ②印花税 A公司是将其名下的土地资产无偿划转B公司名下的行为,按印花税产权转移书据万分之五税率缴纳印花税。 B公司需缴纳印花税=230×60×0.05%=6.90(万元) 第一种方案下的总税收成本=85.71+10.29+6.90+229.70+6.90=339.50(万元) ※计税成本不同,土地增值税土地计税成本为230万元/亩、企业所得税土地税前扣除计成本为200万元/亩。 第二种公司分立方案的涉税成本分析如下: A公司需缴纳的税金如下: ①增值税 财政部、国家税务总局公布了《关于全面推开营业税改征增值税试点的通知》(财税【2016】36号文) 附件2:营业税改征增值税试点有关事项的规定第(二)项不征收增值税项目:第5点.在资产重组过程中,通过合并、分立、出售、置换等方式,将全部或者部分实物资产以及与其相关联的债权、负债和劳动力一并转让给其他单位和个人,其中涉及的不动产、土地使用权转让行为。 ...
2020年5月8日 · 注册税务师杂志